


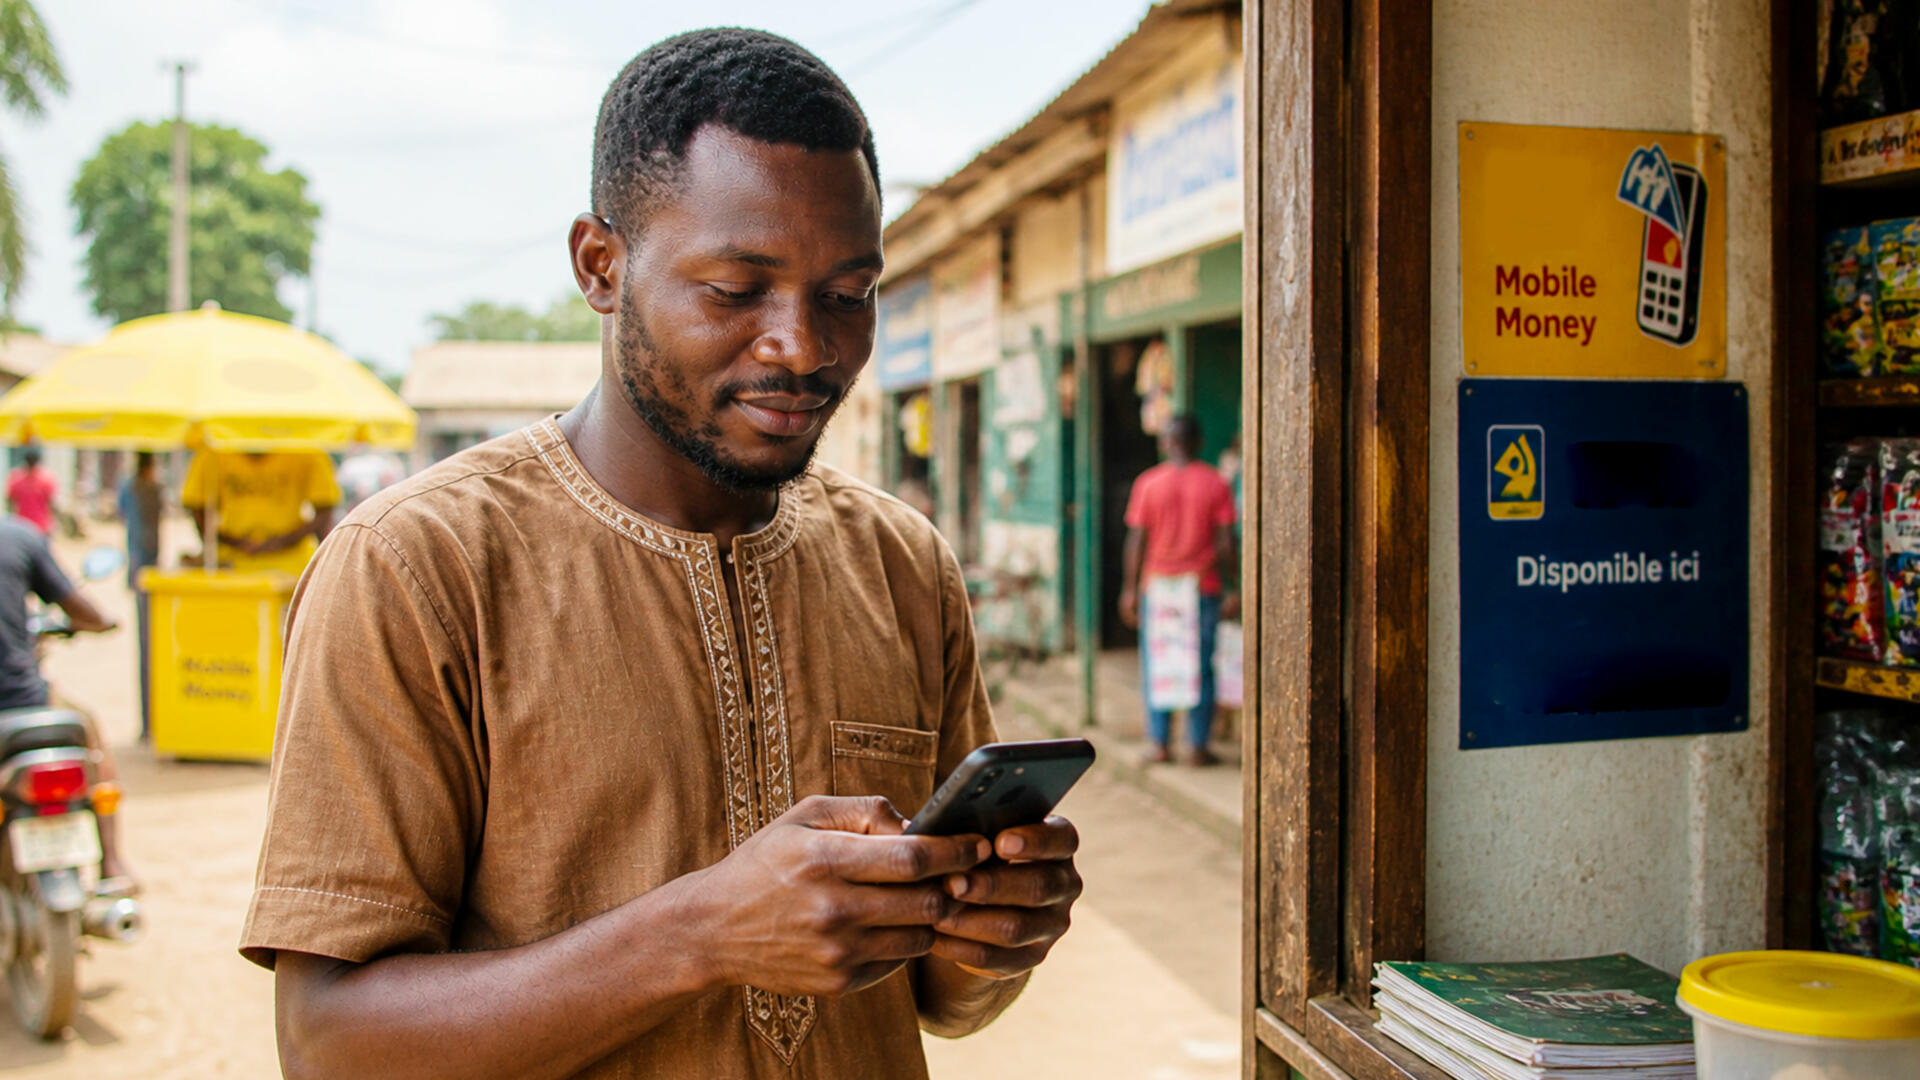
Au Togo, le mobile money n’est plus une mode. C’est devenu un réflexe. Un outil du quotidien. Et les chiffres le prouvent.
En 2025, le pays affiche un taux d’activité de 54,48 % sur ses portefeuilles électroniques. C’est le deuxième taux le plus élevé de toute l’Union économique et monétaire ouest-africaine, l’UEMOA. Loin devant la moyenne régionale de 32,56 %. Seule la Guinée-Bissau fait mieux, avec 60,67 %. Le Togo devance même le Burkina Faso, à 50,36 %.
Autrement dit, au Togo, on n’ouvre pas seulement un compte mobile money. On l’utilise. Vraiment.
5,69 millions de comptes qui vivent
Sur les 10,45 millions de comptes recensés en 2025, près de 5,69 millions ont été considérés comme actifs. C’est-à-dire qu’ils ont enregistré au moins une transaction au cours des 90 derniers jours, selon la définition de la BCEAO.
La nuance est essentielle. Avoir un compte, c’est une chose. S’en servir, c’en est une autre. Et c’est précisément ce que mesure le taux d’activité.
Le Togo concentre 6,14 % de l’ensemble des comptes actifs de l’UEMOA, alors qu’il ne représente que 3,67 % des comptes ouverts dans l’Union. Le pays pèse donc beaucoup plus dans les usages réels que dans les simples inscriptions.
Attention, cela ne veut pas dire que 5,69 millions de Togolais utilisent le mobile money. Un même client peut détenir plusieurs portefeuilles chez différents prestataires. Mais cela veut dire une chose : l’intensité d’utilisation est réelle, soutenue, ancrée.
Les transferts entre particuliers, le cœur du système
Que font les Togolais avec leur mobile money ? Ils s’envoient de l’argent. Entre eux. Tous les jours.
En 2025, les transferts de personne à personne ont atteint 1 258,8 milliards de francs CFA, pour 73,4 millions d’opérations.
C’est le soutien à un proche, l’envoi d’argent à un parent au village, le paiement d’un petit commerçant, le remboursement d’une dette. Sans déplacement, sans attente, sans cash.
Les passerelles avec la banque classique se développent aussi. Les transferts entre comptes bancaires de particuliers et portefeuilles électroniques représentent 207,1 milliards de francs CFA, répartis sur 2,32 millions de transactions. La preuve que banque et mobile money ne se concurrencent plus, elles se complètent.
Un levier d’inclusion financière
Pour les ménages, les petits commerçants, les acteurs du secteur informel, ce taux d’activité de 54,48 % est un signal fort. Il montre que le mobile money participe réellement aux échanges économiques, sans obliger à se déplacer vers une agence bancaire.
C’est l’inclusion financière en action : payer, transférer, recevoir, sans être exclu du système.
Reste un défi : consolider cette dynamique. Élargir l’accès, renforcer la confiance, sécuriser les transactions, rendre les frais plus transparents, et garantir la disponibilité des services jusque dans les localités les plus éloignées.
Le Togo a pris de l’avance. Il doit maintenant transformer cet usage en puissance économique.
Car un pays où plus d’un compte sur deux est actif, ce n’est plus un pays qui découvre le mobile money. C’est un pays qui l’a adopté. Et qui peut désormais construire dessus : commerce, épargne, crédit, assurance.
Le Togo n’est plus un suiveur de la monnaie électronique. Il en est devenu l’un des champions.
La rédaction
